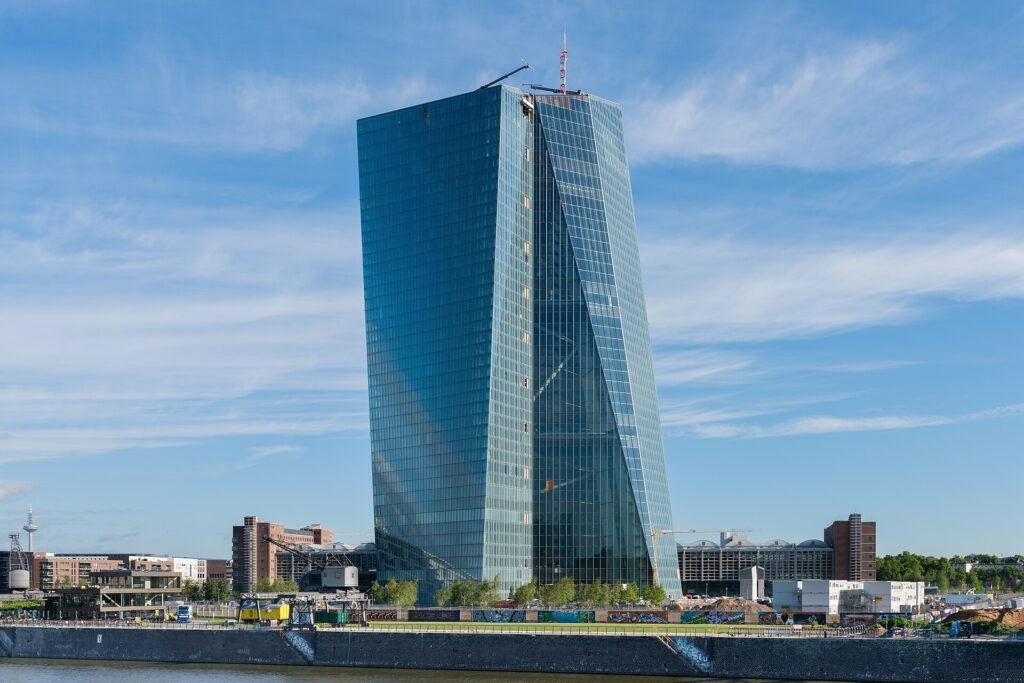
Norbert Nagel · CC BY-SA 3.0 · Wikimedia Commons · 原典
欧州中央銀行(ECB)のフィリップ・レーン(Philip R. Lane)専務理事は、2026年10月21日に中国・上海で開催されたCF40-Euro50のランチスピーチを通じて、ユーロ圏外の中央銀行と運用している「ユーロ流動性ライン(Euro liquidity lines)」のマクロ経済的な役割と、グローバル金融セーフティネット(GFSN)内でのメカニズムについて解説しました。今回の講演では、世界的な金融環境の構造的な不確実性の中で、海外のユーロ流動性ショックが域内の金融システムに波及するのを遮断し、金融政策の円滑な伝達を保証するための政策的手段が多角的に説明されました。
ユーロ流動性ラインの構造とEUREPの改編内容
欧州中央銀行(ECB)は、国内の取引相手のみを対象に流動性を供給する従来の金融政策の限界を克服するため、通貨スワップおよびレポ取引窓口で構成された国際的なユーロ流動性ラインを構築してきました。フィリップ・レーン理事の発表によると、今年ECBは中央銀行向けユーロシステム・レポファシリティーである「EUREP(Eurosystem repo facility for central banks)」を大幅に改編し、柔軟性と実効性を強化しました。改編されたEUREP体制は、マネーロンダリング、テロ資金供与、国際制裁対象国を除き、原則としてすべての域外中央銀行に常時アクセス権を付与します。
参加する中央銀行は、高品質なユーロ建て担保を提供して融資を受け、金利は主要再融資オペ(MRO)金利に政策理事会が設定したスプレッドを加算する構造で設定され、バックストップ(安全弁)としての性格を維持します。取引期間は基本1日から1週間で延長が可能であり、個別の中央銀行ごとの上限は500億ユーロと設定されました。過去6か月間に30以上の中央銀行が関心を示しており、10月初旬には海外中央銀行の初回オンボーディング手続きが完了し、2026年第4四半期から本格的な引き出しが可能な状態となっています。
スワップラインとの相互補完性と作動メカニズム
EUREPがユーロ建て担保を要求する制約がある一方、通貨スワップラインは自国通貨を担保として活用できるため、両制度は強力な相互補完関係を形成します。レーン理事は、スワップラインが銀行の信用チャネルを通じてより直接的に作用し、受領国の中央銀行が自国の商業銀行にユーロ現金を提供し、これが再び金融システムに流れるよう支援すると説明しました。ただし、スワップラインはデフォルト時の波及効果が大きく信用リスクを伴うため、確実な返済能力を持ち、高信用格付けの主権国の保証が裏付けられた管轄区域のみに限定して提供されます。
主要データおよび運用原則の要約
- EUREPの改編と対象:制裁およびマネーロンダリングリスク国を除く世界の中央銀行に原則として常時アクセスを許可
- 融資条件と上限:高品質なユーロ担保基準、MRO金利プラス政策理事会設定スプレッド適用、中央銀行あたり最大500億ユーロの上限
- 取引期間と時期:1日から1週間(延長可能)、2026年10月初旬に初回オンボーディング完了および第4四半期から引き出し開始
- 参加関心度:過去6か月間で30以上の非ユーロ圏中央銀行がEUREP参加の意向を表明
ユーロの国際化と債券市場への影響
国際流動性ラインの存在自体が、危機発生時に市場の急激な心理悪化や信頼ショックを防ぐ強力なシグナル効果を発揮します。EUREPの稼働は、域外中央銀行が価格変動に鈍感な長期ユーロ建て国債や欧州委員会(EC)債などの超国家的債券を保有するよう誘導し、ユーロ圏債券市場の流動性と統合性を向上させます。また、対外貿易決済や借り入れにおけるユーロ使用範囲を広げ、金融政策の国際的な波及力を高める役割を果たします。
限界と今後の政策的課題
このようなセーフティネットにもかかわらず、いくつかの構造的な限界と課題が残っています。国の信用度が急激に悪化した場合、以前は資格を満たしていた国が基準を満たせなくなる「不連続リスク(discontinuity risk)」が存在します。また、短期ユーロ建て負債の過度な蓄積が満期不一致(マチュリティ・ミスマッチ)の深化につながり、資金調達市場の脆弱性を刺激する可能性があるため、潜在的なモラルハザードや過度な依存を制御するための継続的なモニタリングが求められます。
公式ソースおよび今後の展望
本記事は、欧州中央銀行(ECB)のフィリップ・レーン理事が2026年10月21日に行った公式スピーチに基づき作成されており、これらの政策手段は今後、世界の金融市場におけるマクロ経済的ショックを吸収し、金融政策の伝達経路を保護する重要な防波堤として運用される見通しです。
公式ソース: Philip R. Lane: Euro liquidity lines and the international monetary system