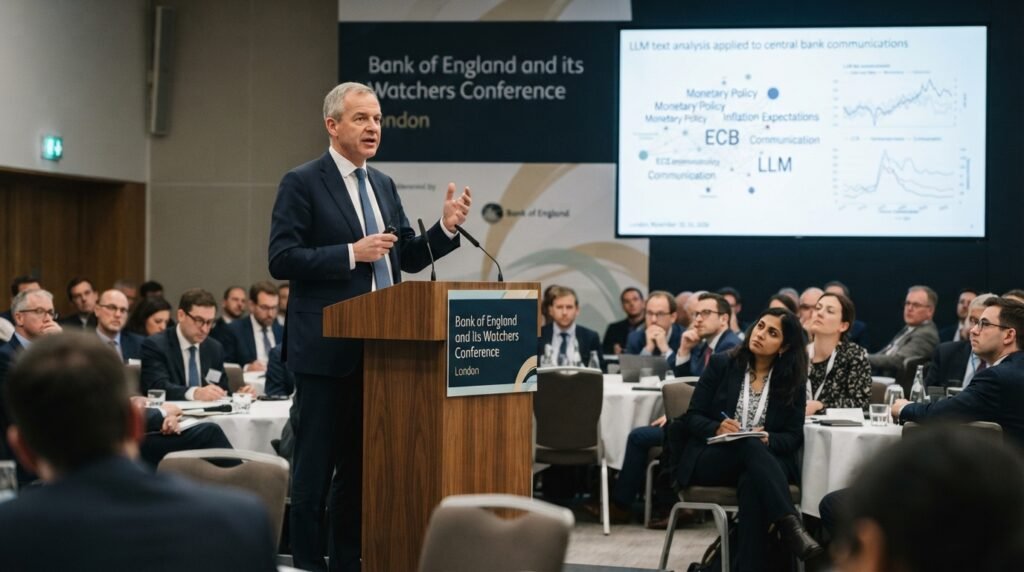
欧州中央銀行(ECB)のフィリップ・レーン(Philip R. Lane)専務理事は、2026年11月10日にロンドンで開催された「イングランド銀行とウォッチング・カンファレンス(Bank of England and its Watchers Conference)」の基調講演において、金融政策の対話(コミュニケーション)に関する計量的な分析成果と実務上の運用経過を公式に発表した。レーン理事は、人工知能(AI)および大規模言語モデル(LLM)を活用した分析の結果、中央銀行の口頭メッセージは単なる金利決定の伝達手段にとどまらず、金融市場の価格形成、インフレ期待、そしてマクロ経済の実体指標に対して、独立かつ持続的な波及効果を及ぼしていると強調した。
大規模言語モデルによるテキスト分析と金融政策ルールの検証
ECBのフィリップ・レーン理事は、講演の冒頭で、従来の単語頻度や辞書ベースのテキスト抽出に依存していた中央銀行のコミュニケーション分析が、AIおよびLLMの導入によって劇的な転換点を迎えたと述べた。単語の文脈を総合的に理解する最新のLLM分析体系を適用することで、ECBの公式声明や演説に含まれる感情(sentiment)の変化をリアルタイムで計量化することが可能となった。
ECB内部の研究チームによる実証分析によると、中央銀行のコミュニケーション感情指数は、政策金利(預金金利)の引き締めおよび緩和サイクルと高い同時性を示した。特に金融政策声明から抽出されたメッセージ指標は、ユーロシステムおよびECB内部の予測値を制御した後でも、ユーロ圏のコアインフレ率の数四半期先までの推移を予測する能力を大幅に向上させることが確認された。
また、レーン理事は、ECBの対話体系が恣意的ではなく、定型化された「コミュニケーション・ルール(communication rules)」に従っていると説明した。経済活動の感情と物価の感情を連動させた回帰分析の結果、ECBのメッセージは「物価安定」という最優先目標に合致するように、実体経済の動向よりもインフレ動向に対してはるかに高い重み付けを置き、体系的に運用されてきたことが示された。
金融市場の金利形成と会議間メッセージの累積的波及効果
レーン理事は、金融市場の参加者が金融政策の発表内容だけでなく、中央銀行が提示する今後の景気および政策経路のシグナルに基づいて、資産価格や投資戦略を再調整していると指摘した。金利決定自体が市場の予想通りであり、即座の価格変動を誘発しなかったとしても、付随するメッセージの内容によって、市場が評価する制約的な政策スタンスが大きく変化する可能性がある。
- 会議間での演説の累積効果:定例の金融政策理事会の間に行われる専務理事らの演説、インタビュー、公聴会などは、各期間の市場金利に持続的な影響を与える。
- 長期金利の形成:引き締めサイクルに先立って行われる対話は、市場の利上げ予測を支援し、長期国債やリスク資産のリスクプレミアムを調整する上で、定例発表と同等の効果を発揮する。
- ニュース要因の3大分解:金融市場は中央銀行のコミュニケーションを、短期政策金利(target)、今後の金利経路(path)、市場および主権リスク(risk)という3つの主要因子に分解して反映させる。
このような高頻度データ分析の結果は、金融政策決定日当日の短期的な市場反応のみを測定する従来の方式が、中央銀行の対話が持つ全体的な影響力を過小評価している可能性があることを示唆している。
経済主体別の伝達ギャップと家計の借入コストへの偏向
金融市場の専門家とは異なり、一般家計や企業に中央銀行の政策メッセージを届けるプロセスには構造的な乖離が存在する。レーン理事は、2021年のECB金融政策戦略レビューのデータを引用し、新たなインフレ目標が発表された後、数ヶ月以内にこれを認知した消費者は全体のわずか約10%に過ぎなかったと明かした。大多数の家計はECBの公式チャネルではなく、テレビ、ラジオ、新聞などの大衆メディアを通じて関連ニュースに接していた。
経済主体のインフレに対する関心は、マクロ経済環境に応じて可変的に変化する「合理的不注意(rational inattention)」という特性を示す。物価上昇率が高い時は家計や企業の関心が急増するが、低物価の安定期には関心が著しく低下する。物価上昇期には関心が高まるものの、既存情報に対する反応性が低下する場合もあるため、中央銀行は経済状況に合わせたコミュニケーション戦略を構築する必要がある。
さらに、ユーロ圏の消費者は、金融政策の変化をインフレ抑制効果よりも、住宅ローン金利のような借入コスト(borrowing costs)の変化として直接解釈する傾向が強いことが判明した。借入コストチャネルを強く認識する家計ほど、利上げ時に支出を抑制する反応が敏感に現れるという構造的特性が確認された。
コミュニケーション・ショックのマクロ経済的波及と実務的限界
ECBのフィリップ・レーン理事は、定量的な分析の結果、予期せぬ金融政策のコミュニケーション変化(「コミュニケーション・ショック」)が、ユーロ圏の鉱工業生産および消費者物価指数(HICP)に直接的な影響を及ぼすと説明した。対話によるショックは、直接的な政策金利変更のショックに比べて初期の効果が小さく、タイムラグも長く現れるが、マクロ経済の実体指標を動かす有意な要因として作用する。
ただし、レーン理事はLLMやAI分析手法の実務適用にあたっては慎重な検証が不可欠であると警告した。テキスト分析の結果は、プロンプトの作成方法や学習データの構成によって敏感に変動するため、中央銀行の政策判断を支援するためには厳格な自己検証プロセスが伴わなければならないと指摘した。
レーン理事は今後、インフレの安定化段階においても、中央銀行が市場および大衆との対話体系を高度化し、コミュニケーション・ルールの作動メカニズムを継続的に検証していくと強調した。
公式ソースおよび関連発表
本記事は、欧州中央銀行(ECB)が2026年11月10日に公式発表したフィリップ・レーン専務理事の演説資料に基づいています。