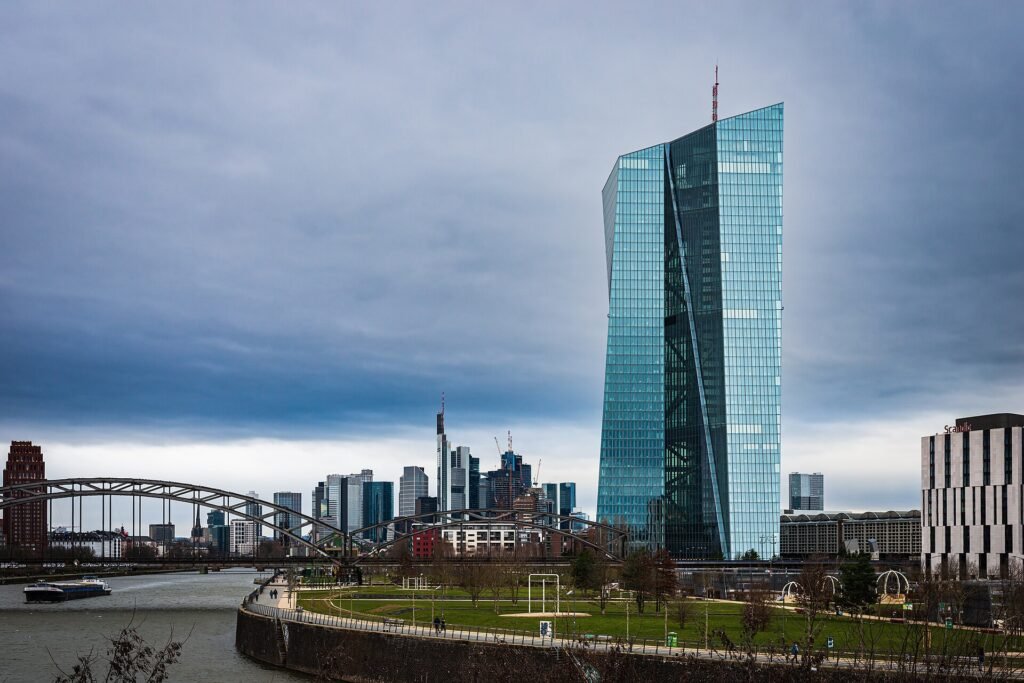
Norbert Nagel · CC BY-SA 4.0 · Wikimedia Commons · 原典 · ライセンス
欧州中央銀行(ECB)は、エネルギー価格の再上昇やインフレの不確実性が高まる中、ユーロ圏の主要3政策金利を現行水準で全会一致により据え置くことを決定した。中東情勢の緊迫化などを受けて原油やガス価格が急騰し、物価上昇圧力が強まったものの、基調的なインフレや賃金の上昇ペースが安定的な推移を維持しているという判断によるものだ。
主要3政策金利の据え置きと金利運用体制
ECBの理事会は2026年10月29日に定例会合を開催し、ユーロ圏の3大主要政策金利をいずれも変更せずに維持することを決定した。これにより、預金ファシリティ金利は年2.50%、主要リファイナンスオペ金利は年2.65%、限界貸出ファシリティ金利は年2.90%でそれぞれ据え置かれる。ECBは、中期的なインフレ率を目標の2.0%に安定させるために必要な期間、引き締め的な金融政策スタンスを維持するという方針を改めて確認した。
エネルギー価格急騰と9月のユーロ圏物価指標の分析
今回の金利据え置き決定の背景には、近年の地政学リスクに起因するエネルギー価格のショックが主要な変数として影響した。ECBが発表した公式資料によると、ユーロ圏の2026年9月のヘッドライン消費者物価指数(HICP)は、前月(3.2%)比で0.6ポイント上昇し3.8%を記録した。特にエネルギー部門の物価上昇率は8月の14.3%から9月には18.9%へと急拡大し、全体の物価上昇を押し上げた。ガソリンやディーゼルなどの精製燃料価格が、高い精製マージンと相まって過去最高を更新したことが主な要因として指摘された。
エネルギーを除く分野別の物価指標も、全体として小幅な上昇や安定的な流れを示している。
- エネルギーを除く物価上昇率: 9月 2.3% (前月 2.1%)
- サービス物価上昇率: 9月 3.2% (前月 3.0%)
- 食品物価上昇率: 9月 1.3% (前月 1.1%)
- 商品物価上昇率: 9月 1.1% (前月 1.2%に対し小幅な鈍化)
賃金上昇の安定と労働市場・景況感の動向
エネルギー起因の物価上昇圧力にもかかわらず、基調的インフレ(underlying inflation)の核心要素である賃金上昇率は、コントロール可能な範囲内で安定した基調を示した。2026年第2四半期の雇用者1人あたりの報酬増加率は3.3%で、第1四半期(3.6%)から鈍化しており、労働生産性が段階的に回復するにつれて単位労働コストの上昇幅を緩和させることに寄与した。ECBの先行賃金トラッカー(wage tracker)の分析結果によると、2026年下半期の交渉賃金上昇率は2.5%から2.8%の間で推移した後、2027年第1〜3四半期の平均は2.6%程度で着地すると予測された。
ユーロ圏の労働市場は堅調さを維持している。2026年8月の失業率は6.4%と、歴史的に低い水準を記録した。サービス業の景況感は、中東ショック初期の弱気から脱却し回復傾向を見せており、製造業やデジタルサービス、輸出部門は人工知能(AI)関連の企業投資や政府の防衛・インフラ支出拡大によって支えられている。ただし、エネルギー価格の再上昇が消費者心理を冷え込ませており、実体経済の成長率に対する下振れリスクは依然として残存している。
引き締め的な金融環境と利上げ検討の背景
ECB理事会は今次会合において、利上げ案も議題に上げ精査を行った。クリスティーヌ・ラガルド総裁は記者会見で、9月の会合以降、ユーロ圏10年物国債の平均利回りが約35bp(0.35ポイント)上昇するなど、長期の資金調達コストが大幅に上昇したと言及した。8月の企業の市場性債務調達コストは4.1%と前月(4.0%)より上昇し、住宅ローン金利も3.6%へと高まった。
こうした金融環境の自律的な引き締め効果は、市場の流動性を吸収し、過度な需要を抑制する役割を果たしている。第3四半期の銀行貸出調査の結果、企業の景気リスクへの警戒感から信用供与基準は厳格化されており、高い金利負担により企業や家計の借入需要が大幅に縮小した。理事会は、市場で自律的に形成された引き締め環境が物価上昇圧力を緩和していることを勘案し、利上げの代わりに現行水準での据え置きという全会一致の結論に達した。
資産買い入れプログラム(APP・PEPP)の縮小と今後のデータ重視の方針
ECBは、保有資産の縮小政策を計画通り着実に履行している。資産買い入れプログラム(APP)とパンデミック緊急購入プログラム(PEPP)のポートフォリオにおける満期償還金の再投資を停止したことにより、全体の資産規模は予測可能な速度で減少している。併せて、特定のユーロ圏諸国の国債利回りが不均衡に急騰する現象を防ぐための伝達保護措置(TPI)の稼働準備状態も継続して維持する。
ECBは今後の金融政策運営において、特定の金利経路を事前に決めておくのではなく、「会合ごと・データ次第(meeting-by-meeting and data-dependent)」の方針を堅持する。ラガルド総裁は、12月の定例会合では新たな経済・物価見通し、第3四半期のGDP成長率、追加の物価指標などが多数確保されるだろうと述べた。入手される経済データと基調的インフレの動向、金融政策の波及強度に応じて今後の金利調整の是非を判断する計画である。本公式発表内容は、欧州中央銀行(ECB)の2026年10月29日付政策声明および記者会見のブリーフィングに基づき作成された。
公式ソース: Monetary policy decisions
公式ソース: Christine Lagarde, Boris Vujčić: Monetary policy statement (with Q&A)